El tiempo - Tutiempo.net

El efectivo pierde terreno: en dos años se redujo a menos de la mitad el uso de cajeros automáticos

Los retiros mensuales de dinero pasaron de 99 millones de operaciones en julio de 2024 a 46 millones dos años después. Transferencias, QR, billeteras virtuales y tarjetas ganan espacio mientras también cae el retiro de efectivo en comercios y se achica la infraestructura bancaria tradicional.
Info. General25/10/2026RedacciónRedacción

La forma de pagar está cambiando con rapidez en Argentina y el efectivo aparece cada vez menos en las operaciones cotidianas.

El fenómeno puede observarse tanto en el crecimiento de los medios digitales como en un indicador concreto: la cantidad de personas que recurren a un cajero automático para retirar billetes.

Según datos del Banco Central, en julio de 2024 se registraban aproximadamente 99 millones de extracciones mensuales de efectivo. Dos años después, ese volumen cayó hasta los 46 millones.

La reducción supera el 50% y confirma una transformación en los hábitos de consumo que viene ganando profundidad especialmente entre las generaciones más jóvenes.

Los cajeros concentran la mayor caída

La baja se explica principalmente por lo ocurrido con los cajeros automáticos.

Dos años atrás se realizaban cerca de 90 millones de extracciones mensuales mediante estas terminales. Actualmente, el número apenas supera los 40 millones.

El cambio no parece responder solamente a la aparición de billetes de mayor denominación.

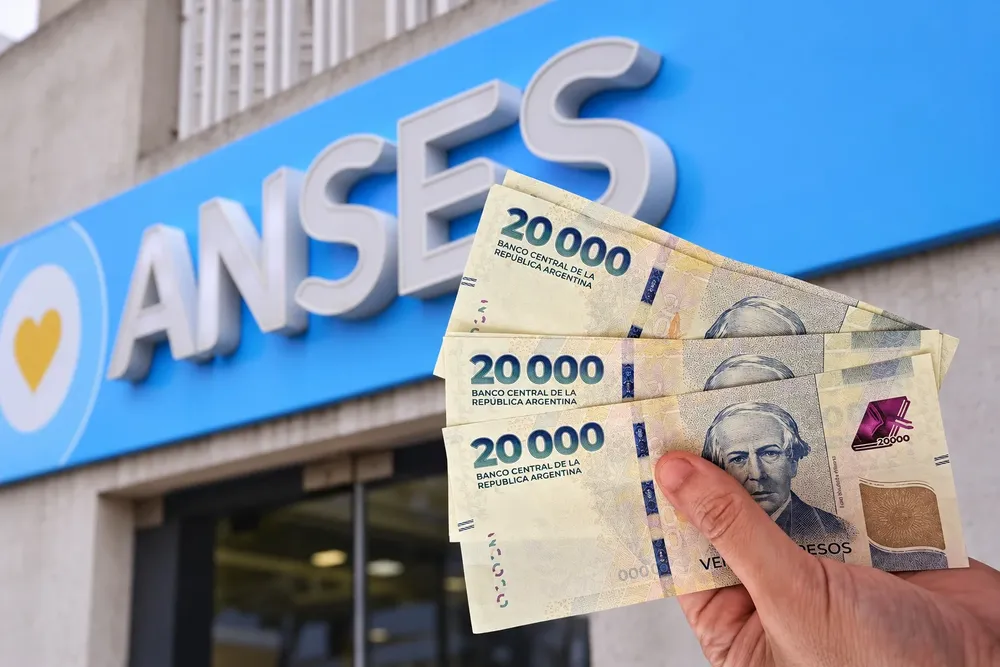
El billete de $20.000 comenzó a circular en noviembre de 2024 y permitió retirar sumas mayores utilizando menos unidades, aunque la inflación posterior redujo rápidamente parte de ese efecto.

A esto se suma que el billete de máxima denominación continúa representando un monto relativamente bajo en términos de poder adquisitivo.

Retirar dinero en comercios tampoco reemplazó al cajero

Supermercados, estaciones de servicio, farmacias y otros establecimientos ofrecen desde hace tiempo la posibilidad de retirar efectivo al momento de pagar.

Sin embargo, esa modalidad tampoco consiguió compensar el retroceso de los cajeros.

En el período analizado, las extracciones realizadas mediante comercios pasaron de alrededor de 7 millones mensuales a poco más de 3 millones.

Es decir, la disminución se observa prácticamente en todos los mecanismos disponibles para obtener billetes.

El efectivo también desaparece de las cajas de los supermercados

Otra señal aparece en las estadísticas del Indec sobre los medios utilizados para pagar compras en supermercados.

A comienzos de 2021, el efectivo representaba el 32,5% de las ventas.

En junio de 2026 esa participación había caído al 16,6%.

En poco más de cinco años, el peso de los billetes dentro de las compras en grandes superficies prácticamente se redujo a la mitad.

QR y billeteras ocuparon parte del espacio

El terreno perdido por el efectivo fue absorbido en gran medida por otras modalidades de pago.

El grupo que incluye transferencias, códigos QR y billeteras virtuales pasó de representar el 5,3% de las operaciones en supermercados al 15,6%.

Las tarjetas de crédito también ampliaron su presencia: pasaron del 35,1% al 41,9% del total.

El débito, en tanto, se mantuvo aproximadamente en una cuarta parte de las compras.

Promociones, descuentos y beneficios ofrecidos por bancos y cadenas comerciales contribuyen al crecimiento de estas herramientas, pero el fenómeno también refleja un cambio cultural: cada vez más personas salen de sus casas sin llevar dinero físico.

Los bancos también modifican su estrategia

La transformación en los hábitos de los clientes comenzó a impactar en la estructura tradicional del sistema financiero.

La cobertura territorial mediante sucursales y cajeros perdió parte del peso que tenía años atrás, mientras las entidades destinan cada vez más recursos a aplicaciones, plataformas y servicios remotos.

Incluso para los bancos tradicionales y públicos, actualizar los canales digitales pasó a tener una relevancia creciente frente a la expansión de oficinas físicas.

En los últimos cinco años se contabilizan al menos 500 sucursales bancarias menos en todo el país.

Al mismo tiempo, la cantidad de cajeros automáticos dejó de crecer con fuerza y se mantiene en torno a las 19.000 o 20.000 unidades.

Menos efectivo y una nueva relación con el dinero

Mantener un cajero implica costos de seguridad, abastecimiento y mantenimiento, por lo que la menor utilización también genera incentivos para profundizar la digitalización.

El resultado es una transformación que se observa en diferentes frentes al mismo tiempo: se retira menos dinero, se paga menos con billetes y crecen las alternativas digitales.

Lejos de tratarse únicamente de un cambio tecnológico, la tendencia está modificando la relación cotidiana de millones de personas con el dinero y, al mismo tiempo, obligando a los bancos a revisar una estructura que durante décadas tuvo a las sucursales y los cajeros como principales puntos de contacto con sus clientes.

Te puede interesar
Lo más visto