Industria pyme: la producción acumula una caída del 7,3% en 2026 y las fábricas trabajan a poco más de la mitad de su capacidad
La industria pyme argentina sigue mostrando dificultades para recuperar los niveles de producción. Aunque septiembre dejó una pequeña mejora respecto de agosto, el balance de los primeros nueve meses de 2026 continúa siendo negativo y una parte importante de la capacidad productiva permanece sin utilizar.
Así se desprende del Índice de Producción Industrial Pyme (IPIP), elaborado por la Confederación Argentina de la Mediana Empresa (CAME) y difundido este viernes 6 de noviembre por el Centro Comercial e Industrial de Rafaela y la Región (CCIRR).
Los datos revelan que la actividad manufacturera de las pequeñas y medianas empresas cayó un 2,4% interanual durante septiembre. En tanto, la comparación con agosto mostró un crecimiento desestacionalizado del 0,8%, una recuperación que todavía resulta insuficiente para revertir las pérdidas acumuladas.
Entre enero y septiembre, la producción industrial pyme registró una contracción del 7,3% frente al mismo período del año anterior.
Las fábricas mantienen una importante capacidad productiva sin utilizar
Uno de los indicadores que refleja las dificultades del sector es el nivel de utilización de la capacidad instalada.
Durante septiembre, las pequeñas y medianas industrias trabajaron, en promedio, al 55,6% de sus posibilidades productivas.
Esto significa que el 44,4% de la capacidad disponible permaneció sin utilizar, aunque existen diferencias importantes entre las distintas actividades.
El sector de papel e impresiones presentó el mayor aprovechamiento de sus instalaciones, con un 62,4%, seguido por alimentos y bebidas, con el 59,2%, y madera y muebles, con el 59,1%.
En el extremo opuesto se ubicaron textil e indumentaria, con una utilización del 52,2%; metal, maquinaria, equipos y material de transporte, con el 52,3%; y químicos y plásticos, con el 53,6%.
El resultado muestra que numerosas empresas continúan produciendo por debajo de sus posibilidades, en un contexto de demanda limitada y dificultades para sostener sus niveles habituales de actividad.
Los sectores más afectados por la caída de la producción
El comportamiento industrial fue dispar durante septiembre: tres de los seis grandes rubros relevados registraron retrocesos interanuales, mientras que los restantes lograron resultados positivos.
La mayor contracción correspondió a químicos y plásticos, donde la producción disminuyó un 11,6% frente al mismo mes de 2025.
También se observaron caídas importantes en alimentos y bebidas, con una baja del 7,6%, y en textil e indumentaria, con un retroceso del 5,7%.
En contraste, madera y muebles encabezó las actividades que lograron crecer, con una mejora del 4,5%.
Le siguió el conjunto integrado por metal, maquinaria, equipos y material de transporte, que avanzó un 4,1%, mientras que papel e impresiones registró un incremento del 1,1%.
Estos resultados reflejan que la situación no es uniforme y que determinadas actividades encuentran oportunidades de recuperación, mientras otras continúan enfrentando un escenario más complicado.
El consumo sigue sin recuperarse y las empresas trabajan con pedidos reducidos
El informe identifica a la debilidad del mercado interno como uno de los principales factores que condicionan la producción.
La demanda permanece limitada y muchas empresas reciben pedidos de menor volumen, destinados principalmente a reponer mercadería y evitar la acumulación de existencias.
Durante septiembre aparecieron algunos movimientos estacionales que permitieron mejorar la actividad de determinados sectores.
Entre ellos se destacaron los trabajos de cartelería, las campañas comerciales y los pedidos relacionados con el Día de la Madre.
También comenzaron a registrarse preparativos para la temporada de verano, especialmente en la producción de bebidas y panificados.
Sin embargo, estos movimientos no fueron suficientes para generar una recuperación generalizada de la industria.
En otros rubros, la competencia de productos importados continuó afectando las posibilidades de venta.
La industria textil y la fabricación de productos plásticos estuvieron particularmente expuestas a esa situación.
Por su parte, en actividades relacionadas con el campo se observó una postergación de inversiones en maquinaria pesada, mientras que algunos productores optaron por realizar reparaciones y prolongar la utilización de sus equipos.
La metalmecánica y la fabricación de muebles lograron sostener avances
A pesar del panorama general, algunas actividades industriales encontraron posibilidades de crecimiento.
En madera y muebles, parte de la mejora estuvo relacionada con trabajos de carpintería destinados a viviendas y otras intervenciones vinculadas con el sector de la construcción.
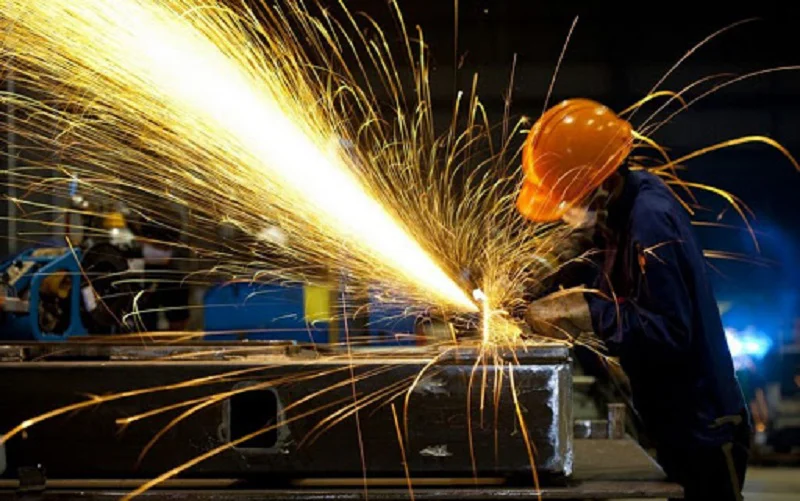
La actividad metalmecánica también registró avances relacionados con la fabricación de estructuras metálicas y las reformas de unidades utilizadas en el transporte agroindustrial.
Estas actividades permitieron sostener incrementos interanuales en determinados segmentos, aunque el nivel general de utilización de la capacidad instalada continuó siendo bajo.
Para una región productiva como Rafaela, donde la industria metalmecánica tiene una presencia importante, estos indicadores nacionales representan una referencia sobre las condiciones que atraviesa el sector, aunque el relevamiento no permite determinar específicamente la evolución de las fábricas locales.
Energía, transporte y dificultades para financiar la producción
Otro de los problemas que aparece en el informe está relacionado con los costos de funcionamiento de las fábricas.
Los incrementos en las tarifas de electricidad y en los servicios de transporte continuaron ejerciendo presión sobre las empresas, especialmente en actividades que requieren un consumo energético elevado.
La producción de plásticos, por ejemplo, enfrenta gastos importantes en los procesos de extrusión y fabricación continua.
A esto se sumaron aumentos de determinados insumos, entre ellos harinas y bobinas de papel.
Si bien otros materiales, como chapas, perfiles metálicos y resinas, mostraron una mayor estabilidad, numerosas empresas debieron resignar parte de sus márgenes de ganancia para evitar perder ventas.
El problema se profundiza cuando los clientes demoran los pagos o realizan compras en pequeñas cantidades.
Ante esa situación, algunas industrias comenzaron a trabajar principalmente con pedidos confirmados, solicitar anticipos y aplicar promociones comerciales para mantener el movimiento.
El objetivo es evitar que el dinero quede inmovilizado en mercadería sin vender y reducir los costos asociados al almacenamiento y al financiamiento de la actividad.
Más de la mitad de los industriales considera que no es momento de invertir
Las expectativas empresariales muestran una combinación de esperanza y cautela.
Según CAME, el 46,4% de los industriales consultados cree que podrá aumentar su producción durante los próximos doce meses.
En cambio, el 12,8% anticipa una disminución de su nivel de actividad.
Al evaluar la situación actual respecto de un año atrás, el 50,4% de los empresarios considera que su producción se mantiene relativamente estable.
Sin embargo, el 38,1% reconoce que las condiciones de su empresa empeoraron.
La incertidumbre se refleja especialmente en las decisiones de inversión.
El 53,6% de los industriales sostiene que actualmente no resulta conveniente incorporar nuevas máquinas, equipamiento o infraestructura.
En contrapartida, solamente el 20% tiene previsto destinar recursos a inversiones.
Este comportamiento refleja las dificultades para planificar ampliaciones productivas cuando el consumo continúa debilitado y persisten problemas financieros.
Una leve recuperación mensual que todavía no cambia el panorama
El crecimiento del 0,8% registrado entre agosto y septiembre constituye una señal de mejora respecto del mes anterior, pero no modifica el resultado negativo acumulado durante 2026.
La producción industrial pyme continúa por debajo de los niveles del año pasado y buena parte de las instalaciones permanece sin utilizar.
Los resultados también muestran que algunas ramas industriales comienzan a encontrar oportunidades puntuales, mientras otras siguen afectadas por el consumo reducido, la competencia importada y los mayores costos.
De cara a los próximos meses, uno de los principales interrogantes será si la recuperación de determinados sectores logra extenderse al resto de la actividad manufacturera.
Por ahora, el informe de CAME refleja una industria pyme que busca sostener su funcionamiento, preservar sus márgenes y recuperar ventas, en un escenario en el que la inversión continúa condicionada por la incertidumbre y la falta de una recuperación sostenida de la demanda.
Lo más visto

Servicios municipales: el cronograma para el fin de semana y el lunes 9 de noviembre
Santa Fe: Diputados aprobó una amplia reforma de seguridad, pero eliminó facultades especiales para la Policía
Rafaela: desesperados por las convulsiones de su hijo de dos años, sus padres acudieron al cuartel de Bomberos
Dos hombres detenidos, uno por no detenerse ante la Policía y otro por intentar robar en un comercio
Caso Del Favero: se presentó la mujer investigada por el intento de extorsión y buscan establecer si hubo un cuarto involucrado